BÀI 05 / 08

05. Định mức vật tư và chi phí

Mục tiêu học

Cân đối vật tư và phân biệt ngân sách, chi phí thực tế, dự báo còn lại với tiền đã trả.

Đọc slide theo thứ tự, làm sản phẩm rồi đối chiếu rubric. Bấm ảnh để xem lớn.

Học liệu · 16 slide
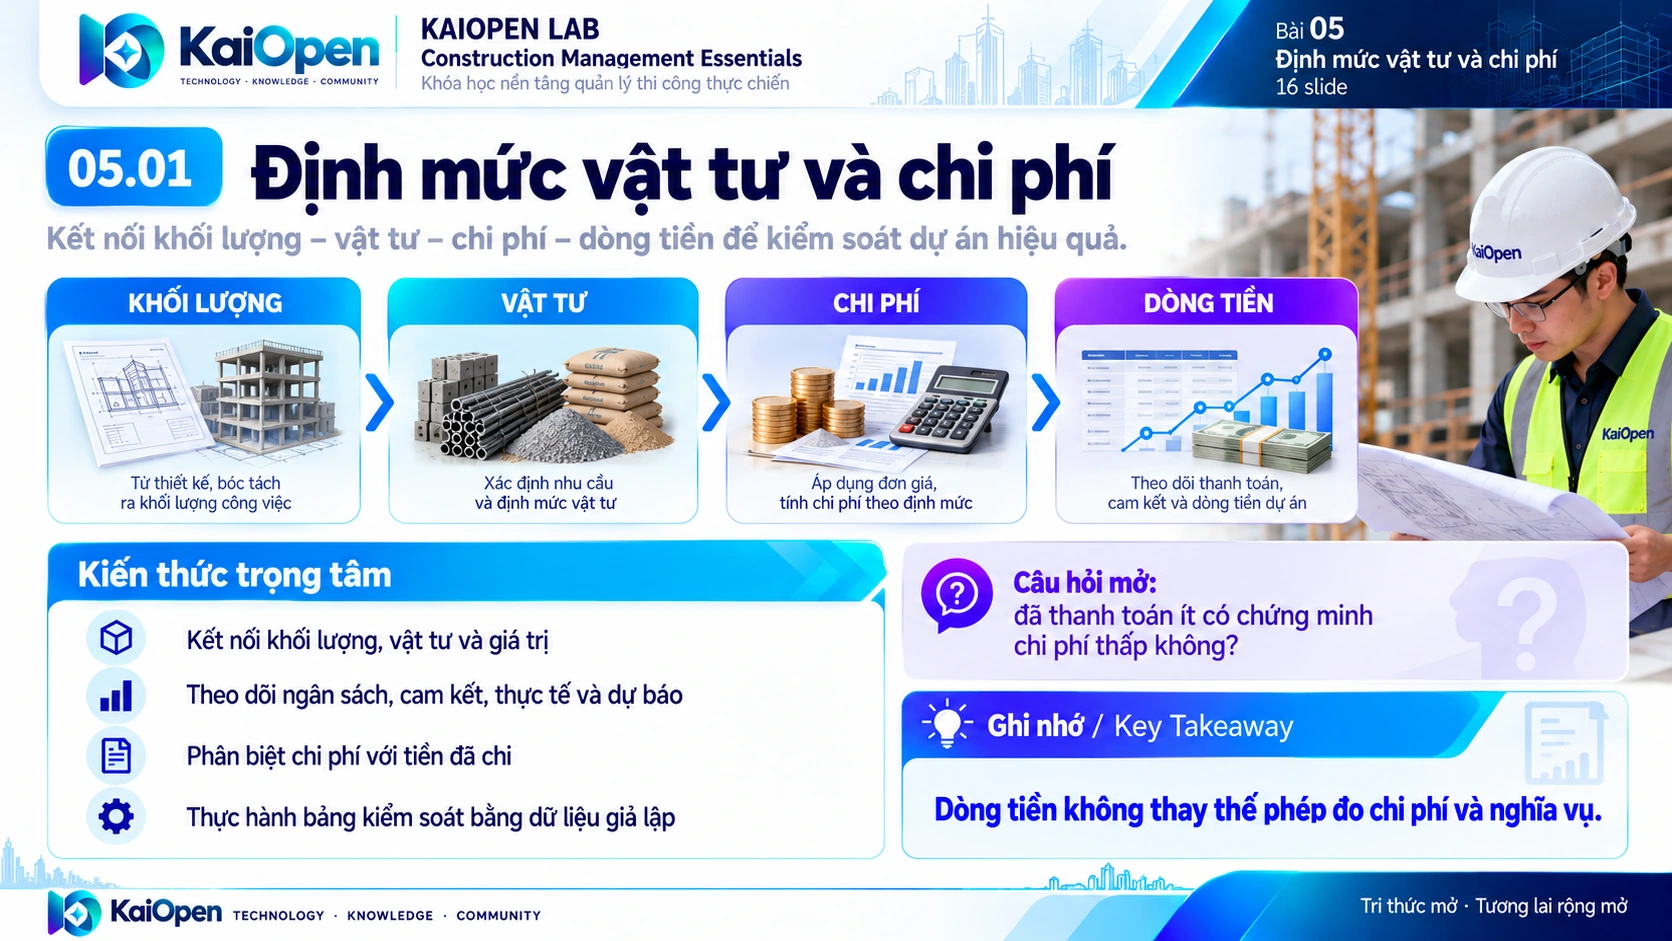
05.01 · Định mức vật tư và chi phí
05.01 · Định mức vật tư và chi phí · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Kết nối khối lượng, vật tư và giá trị
  • Theo dõi ngân sách, cam kết, thực tế và dự báo
  • Phân biệt chi phí với tiền đã chi
  • Thực hành bảng kiểm soát bằng dữ liệu giả lập

Câu hỏi mở: đã thanh toán ít có chứng minh chi phí thấp không?

Ghi nhớ: Dòng tiền không thay thế phép đo chi phí và nghĩa vụ.

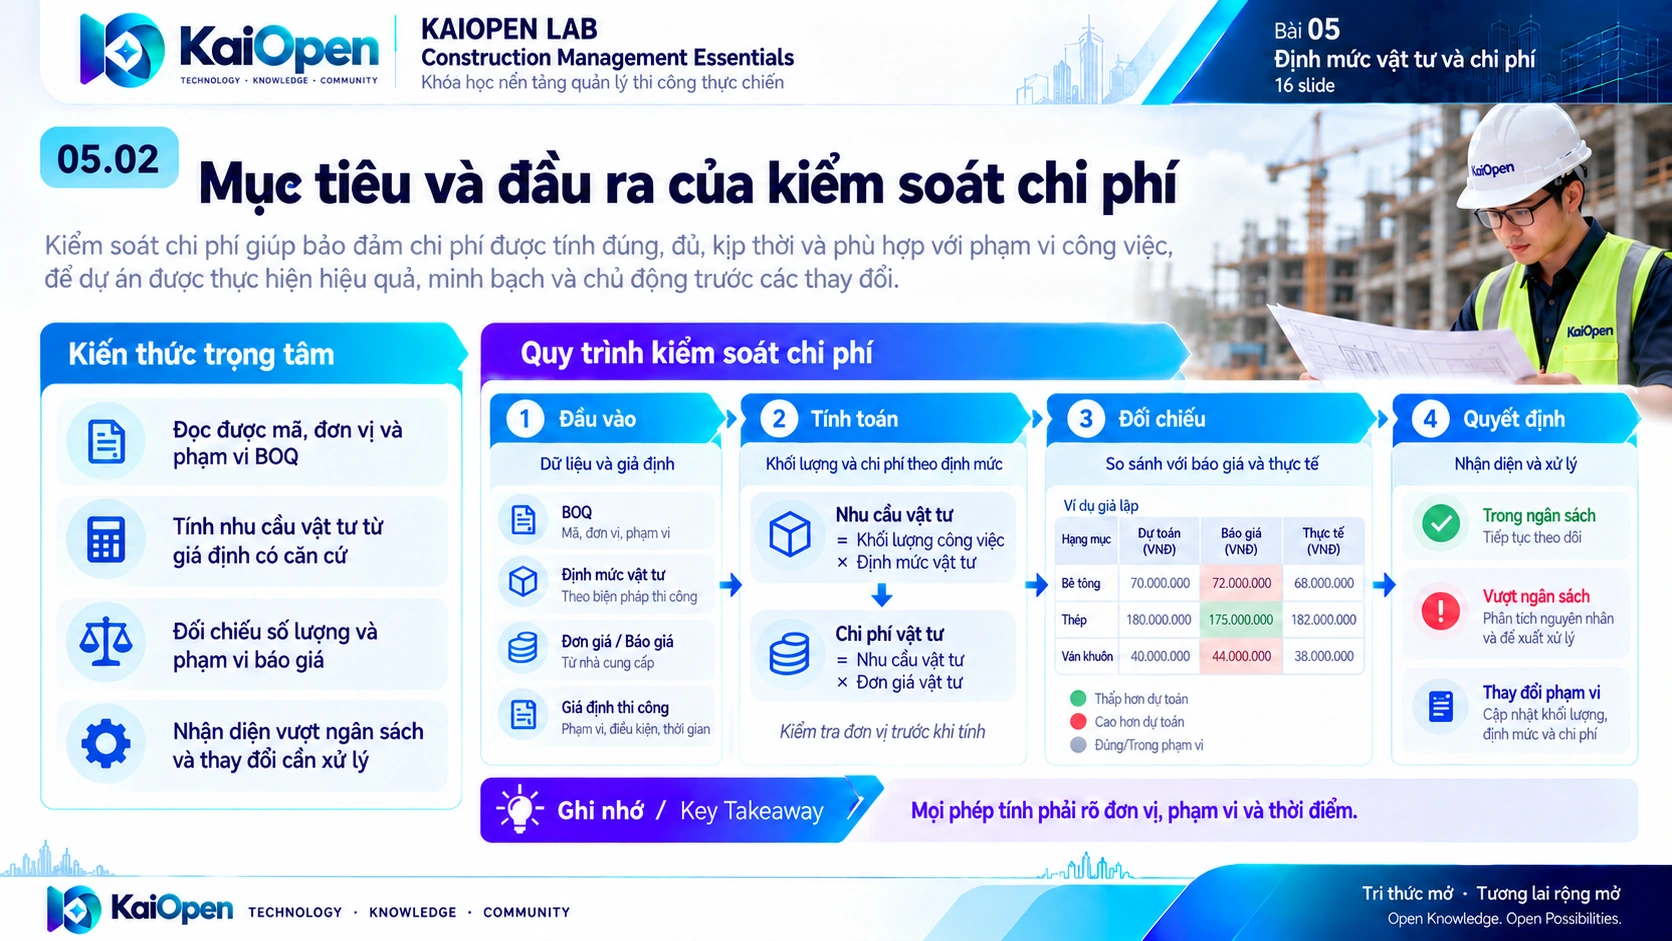
05.02 · Mục tiêu và đầu ra của kiểm soát chi phí
05.02 · Mục tiêu và đầu ra của kiểm soát chi phí · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Đọc được mã, đơn vị và phạm vi BOQ
  • Tính nhu cầu vật tư từ giả định có căn cứ
  • Đối chiếu số lượng và phạm vi báo giá
  • Nhận diện vượt ngân sách và thay đổi cần xử lý

Đầu ra: bảng kiểm soát có khối lượng, định mức, ngân sách, thực tế và dự báo.

Ghi nhớ: Mọi phép tính phải rõ đơn vị, phạm vi và thời điểm.

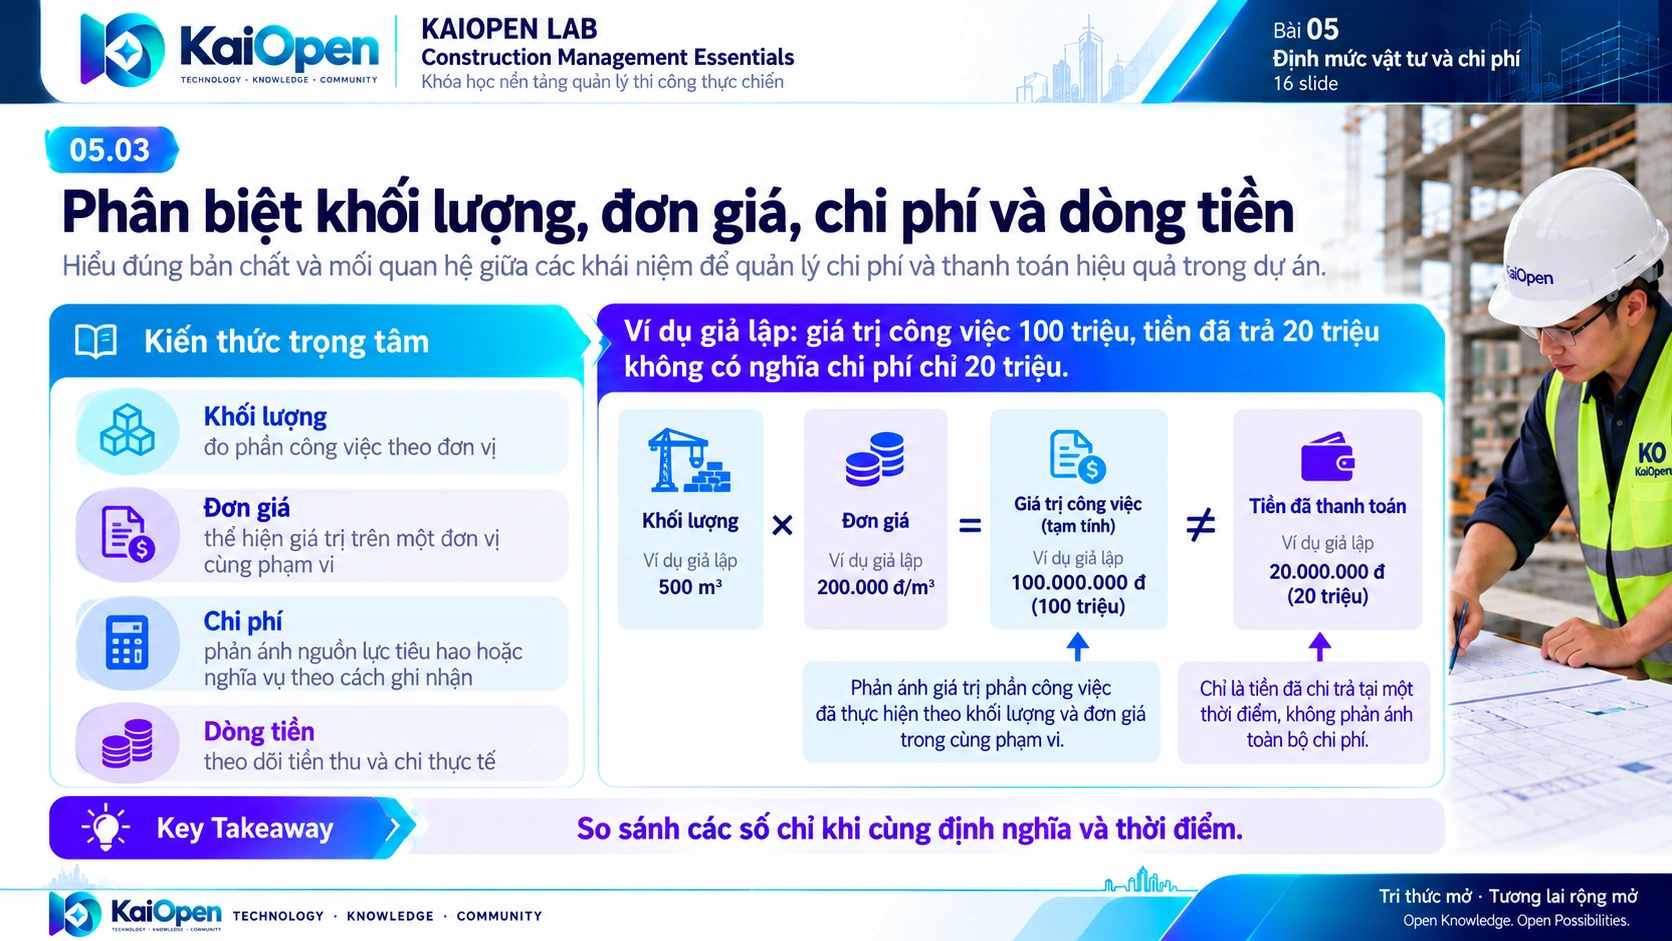
05.03 · Phân biệt khối lượng, đơn giá, chi phí và dòng tiền
05.03 · Phân biệt khối lượng, đơn giá, chi phí và dòng tiền · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Khối lượng đo phần công việc theo đơn vị
  • Đơn giá thể hiện giá trị trên một đơn vị cùng phạm vi
  • Chi phí phản ánh nguồn lực tiêu hao hoặc nghĩa vụ theo cách ghi nhận
  • Dòng tiền theo dõi tiền thu và chi thực tế

Ví dụ giả lập: giá trị công việc 100 triệu, tiền đã trả 20 triệu không có nghĩa chi phí chỉ 20 triệu.

Ghi nhớ: So sánh các số chỉ khi cùng định nghĩa và thời điểm.

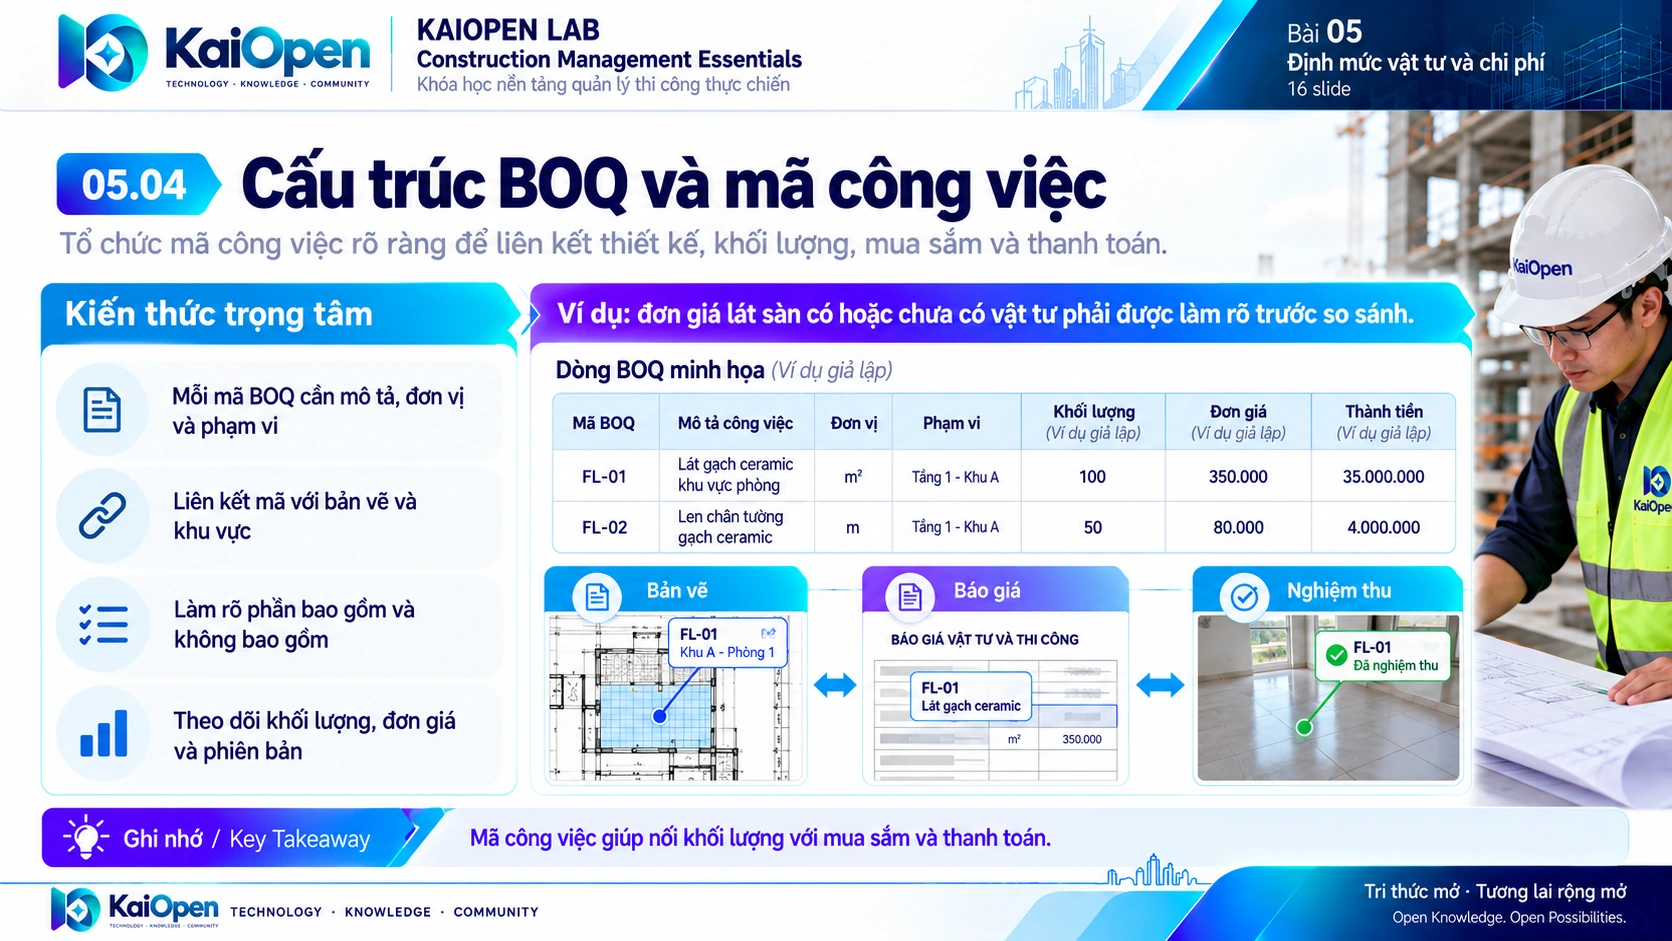
05.04 · Cấu trúc BOQ và mã công việc
05.04 · Cấu trúc BOQ và mã công việc · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Mỗi mã BOQ cần mô tả, đơn vị và phạm vi
  • Liên kết mã với bản vẽ và khu vực
  • Làm rõ phần bao gồm và không bao gồm
  • Theo dõi khối lượng, đơn giá và phiên bản

Ví dụ: đơn giá lát sàn có hoặc chưa có vật tư phải được làm rõ trước so sánh.

Ghi nhớ: Mã công việc giúp nối khối lượng với mua sắm và thanh toán.

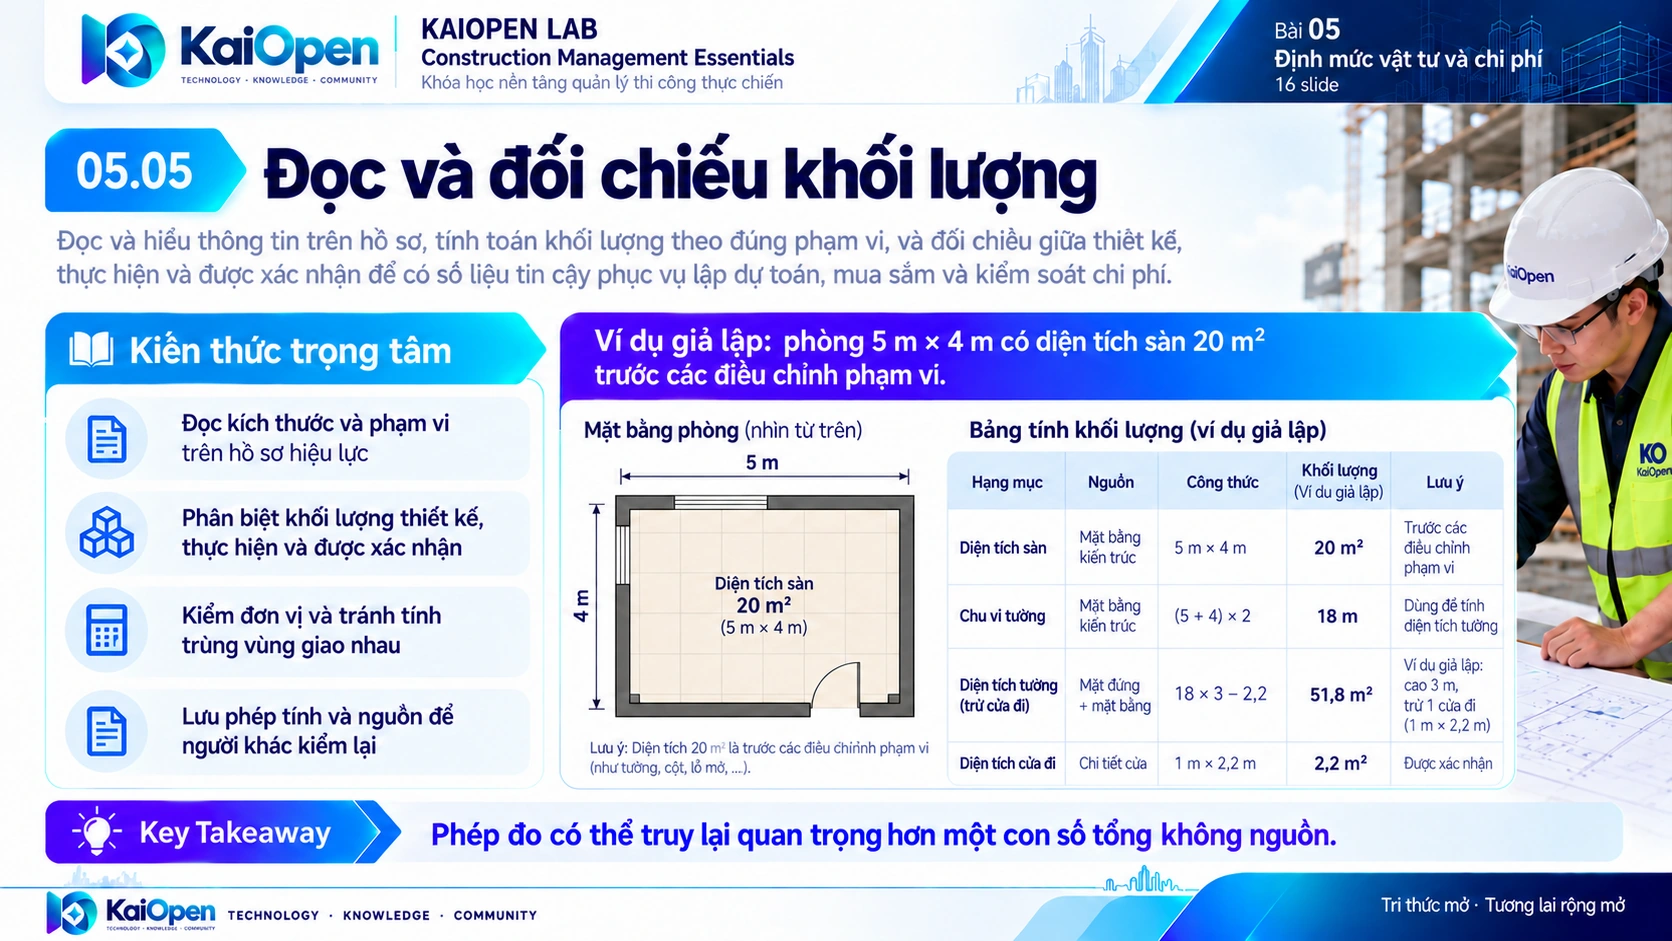
05.05 · Đọc và đối chiếu khối lượng
05.05 · Đọc và đối chiếu khối lượng · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Đọc kích thước và phạm vi trên hồ sơ hiệu lực
  • Phân biệt khối lượng thiết kế, thực hiện và được xác nhận
  • Kiểm đơn vị và tránh tính trùng vùng giao nhau
  • Lưu phép tính và nguồn để người khác kiểm lại

Ví dụ giả lập: phòng 5 m × 4 m có diện tích sàn 20 m² trước các điều chỉnh phạm vi.

Ghi nhớ: Phép đo có thể truy lại quan trọng hơn một con số tổng không nguồn.

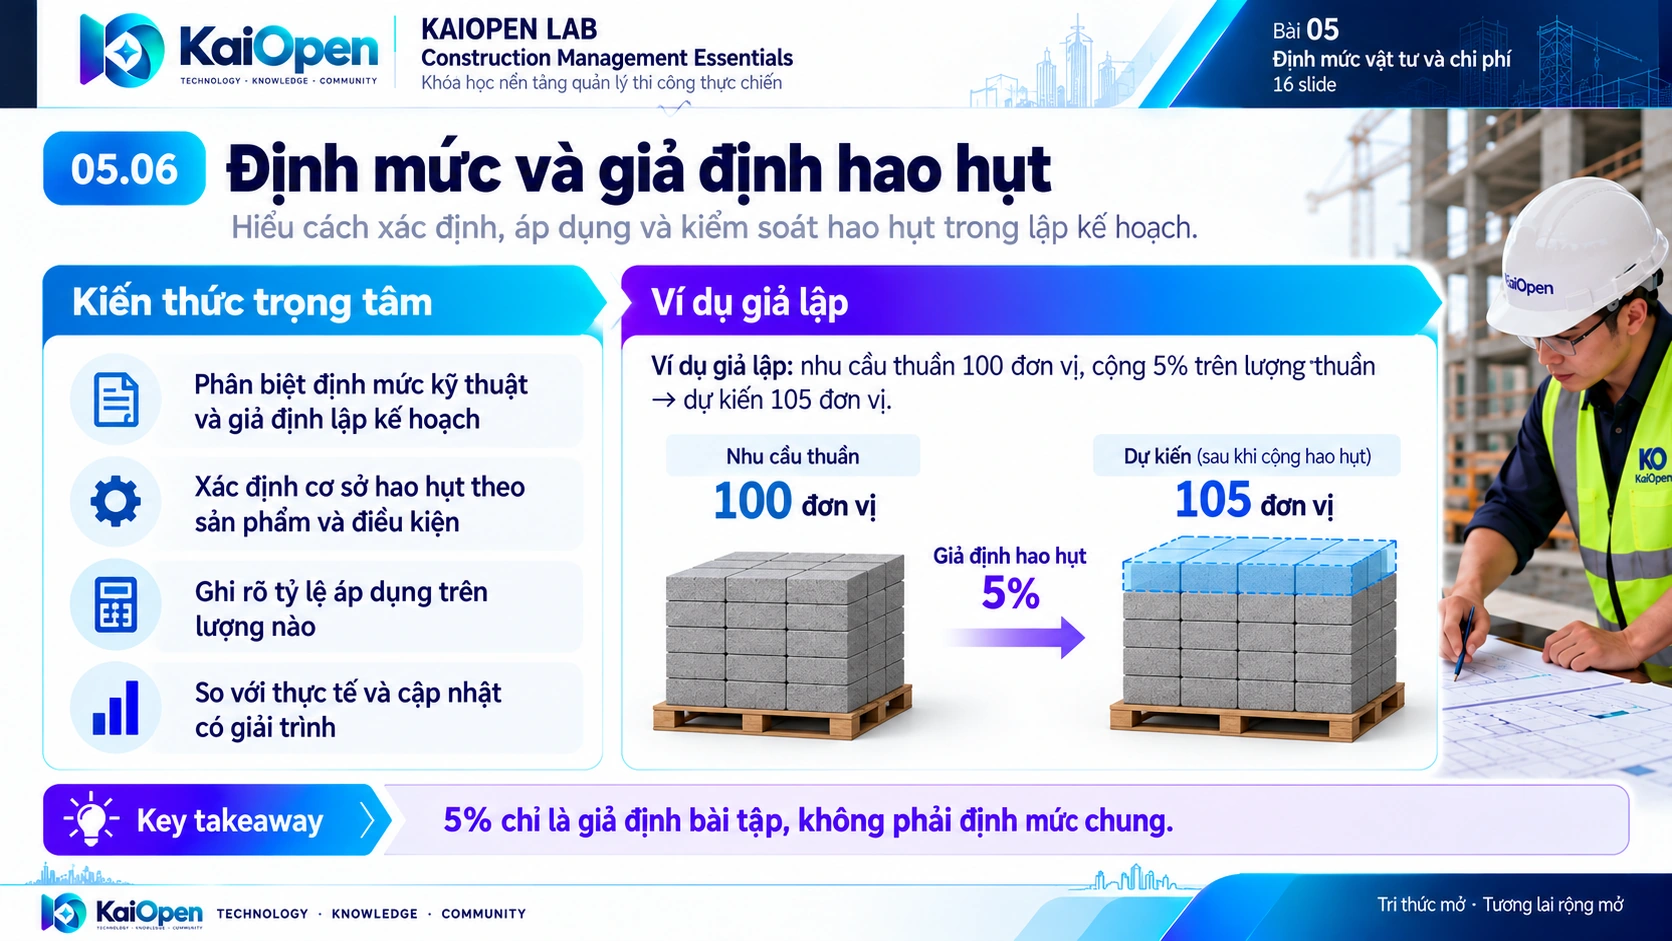
05.06 · Định mức và giả định hao hụt
05.06 · Định mức và giả định hao hụt · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Phân biệt định mức kỹ thuật và giả định lập kế hoạch
  • Xác định cơ sở hao hụt theo sản phẩm và điều kiện
  • Ghi rõ tỷ lệ áp dụng trên lượng nào
  • So với thực tế và cập nhật có giải trình

Ví dụ giả lập: nhu cầu thuần 100 đơn vị, cộng 5% trên lượng thuần → dự kiến 105 đơn vị.

Ghi nhớ: 5% chỉ là giả định bài tập, không phải định mức chung.

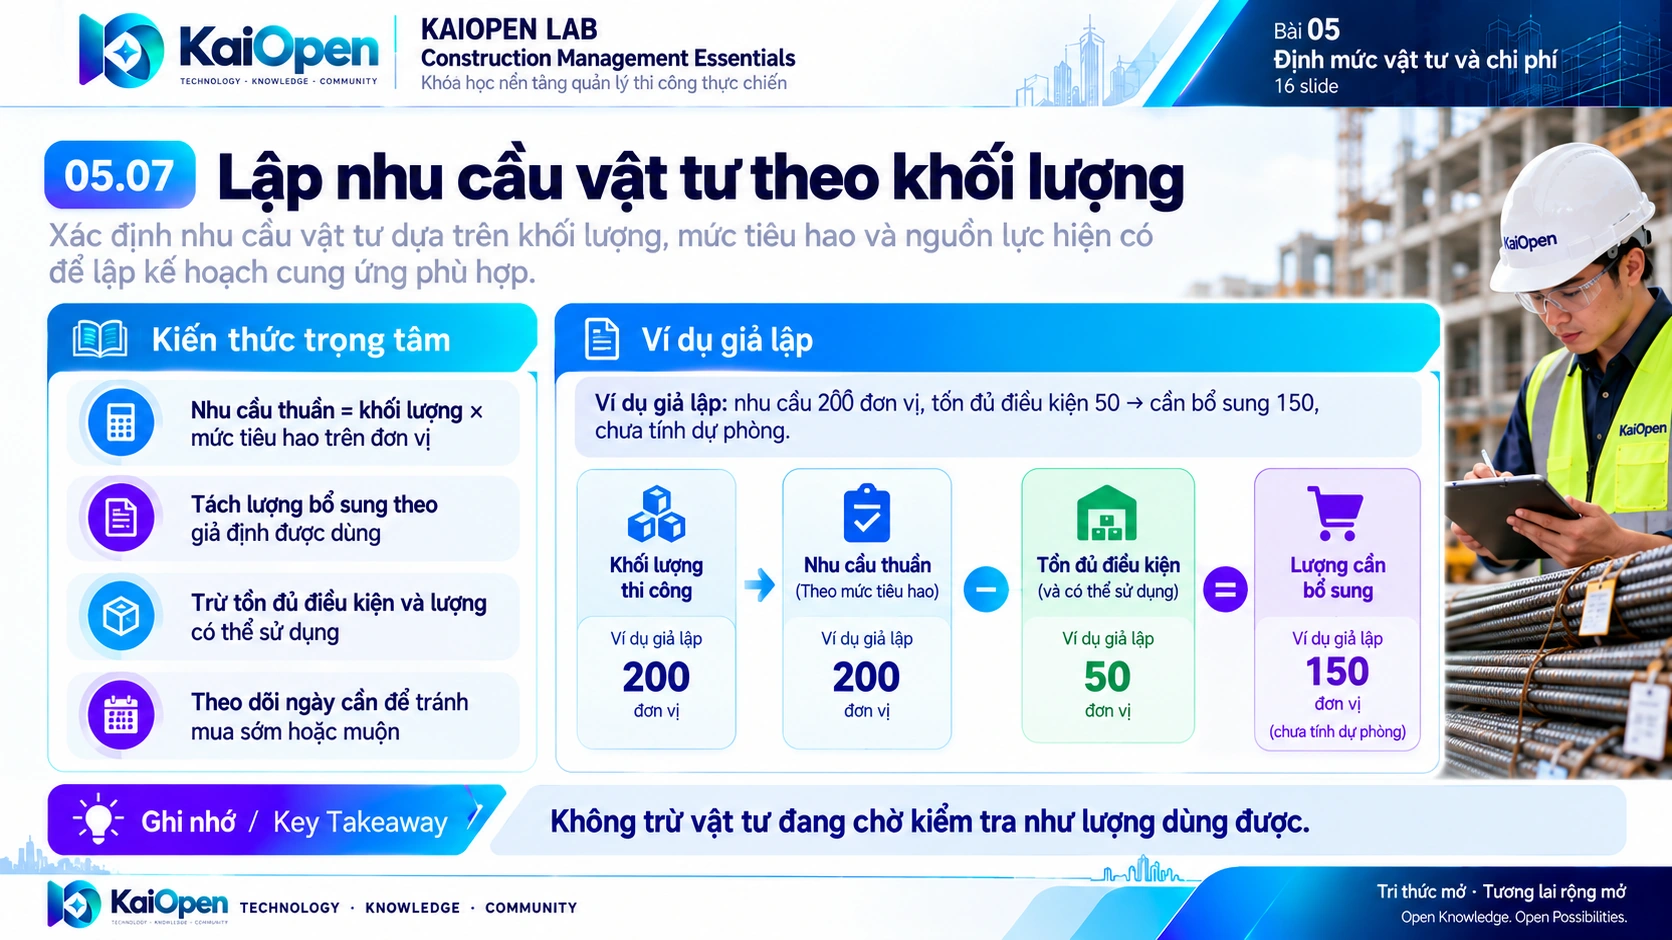
05.07 · Lập nhu cầu vật tư theo khối lượng
05.07 · Lập nhu cầu vật tư theo khối lượng · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Nhu cầu thuần = khối lượng × mức tiêu hao trên đơn vị
  • Tách lượng bổ sung theo giả định được dùng
  • Trừ tồn đủ điều kiện và lượng có thể sử dụng
  • Theo dõi ngày cần để tránh mua sớm hoặc muộn

Ví dụ giả lập: nhu cầu 200 đơn vị, tồn đủ điều kiện 50 → cần bổ sung 150, chưa tính dự phòng.

Ghi nhớ: Không trừ vật tư đang chờ kiểm tra như lượng dùng được.

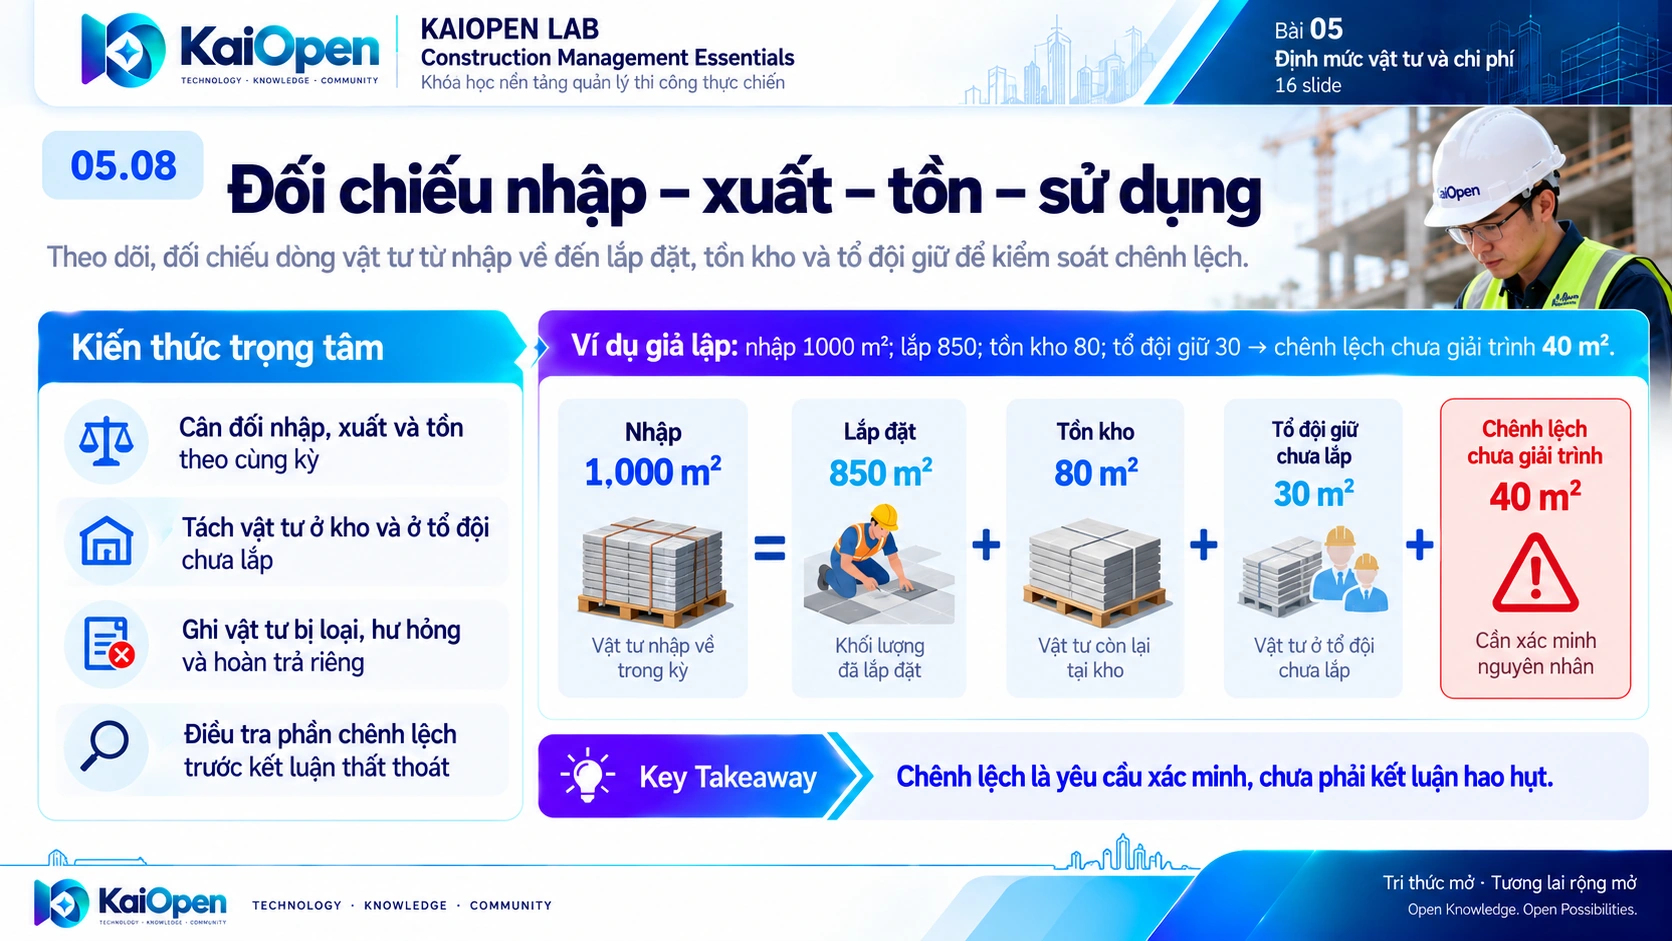
05.08 · Đối chiếu nhập – xuất – tồn – sử dụng
05.08 · Đối chiếu nhập – xuất – tồn – sử dụng · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Cân đối nhập, xuất và tồn theo cùng kỳ
  • Tách vật tư ở kho và ở tổ đội chưa lắp
  • Ghi vật tư bị loại, hư hỏng và hoàn trả riêng
  • Điều tra phần chênh lệch trước kết luận thất thoát

Ví dụ giả lập: nhập 1000 m²; lắp 850; tồn kho 80; tổ đội giữ 30 → chênh lệch chưa giải trình 40 m².

Ghi nhớ: Chênh lệch là yêu cầu xác minh, chưa phải kết luận hao hụt.

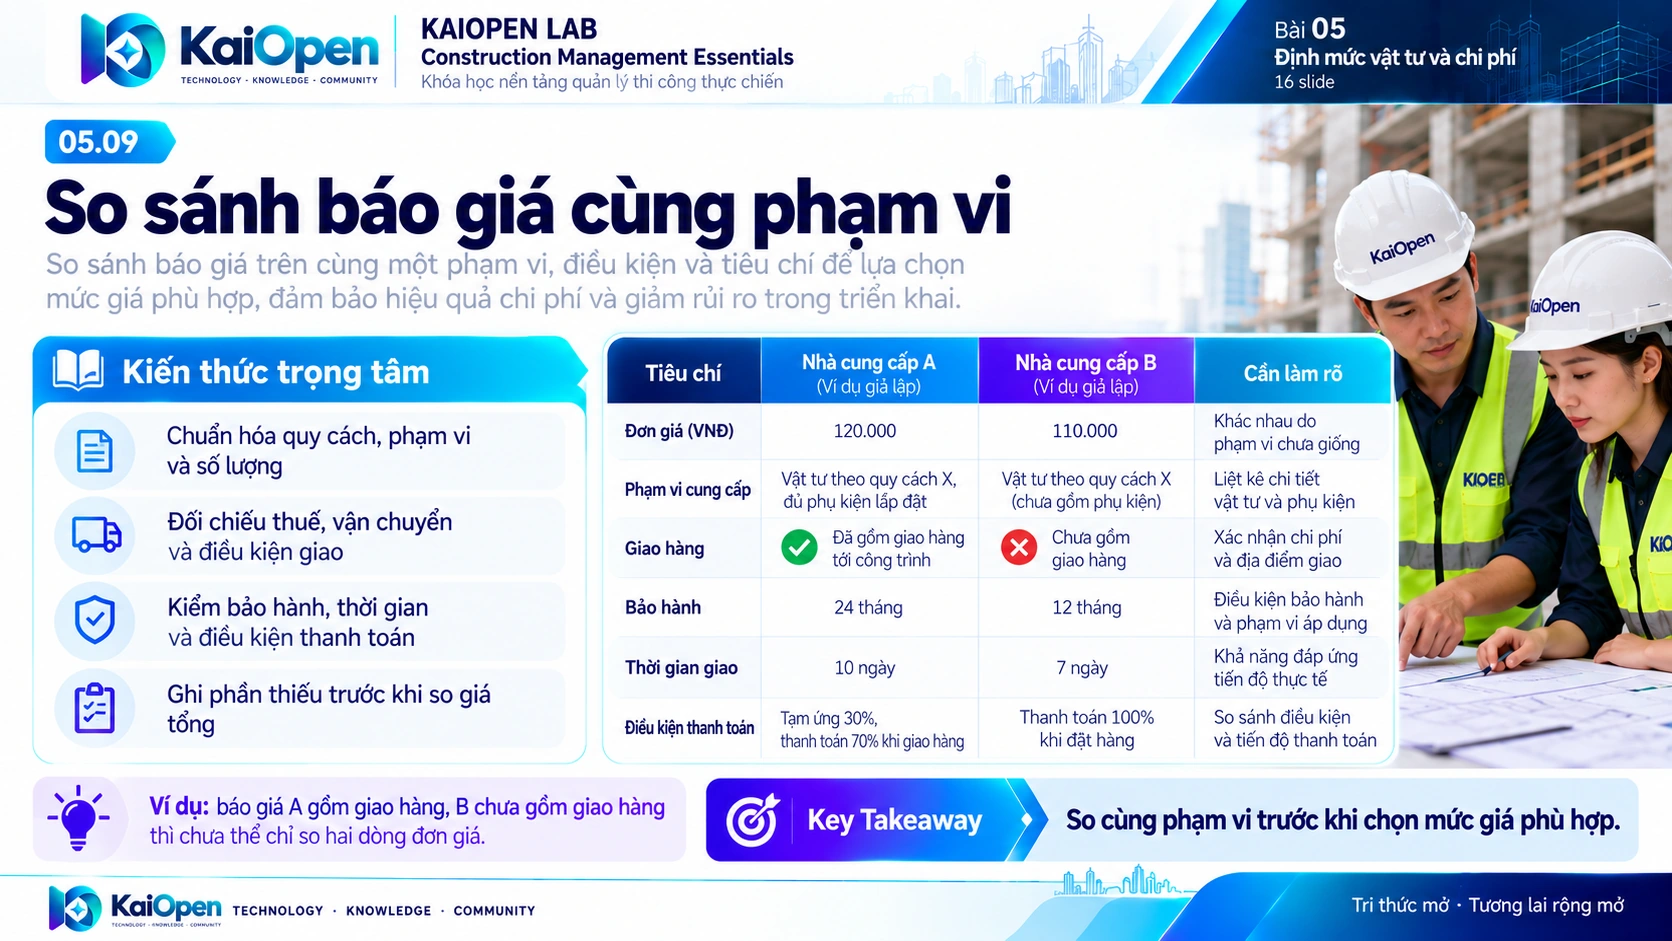
05.09 · So sánh báo giá cùng phạm vi
05.09 · So sánh báo giá cùng phạm vi · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Chuẩn hóa quy cách, phạm vi và số lượng
  • Đối chiếu thuế, vận chuyển và điều kiện giao
  • Kiểm bảo hành, thời gian và điều kiện thanh toán
  • Ghi phần thiếu trước khi so giá tổng

Ví dụ: báo giá A gồm giao hàng, B chưa gồm giao hàng thì chưa thể chỉ so hai dòng đơn giá.

Ghi nhớ: So cùng phạm vi trước khi chọn mức giá phù hợp.

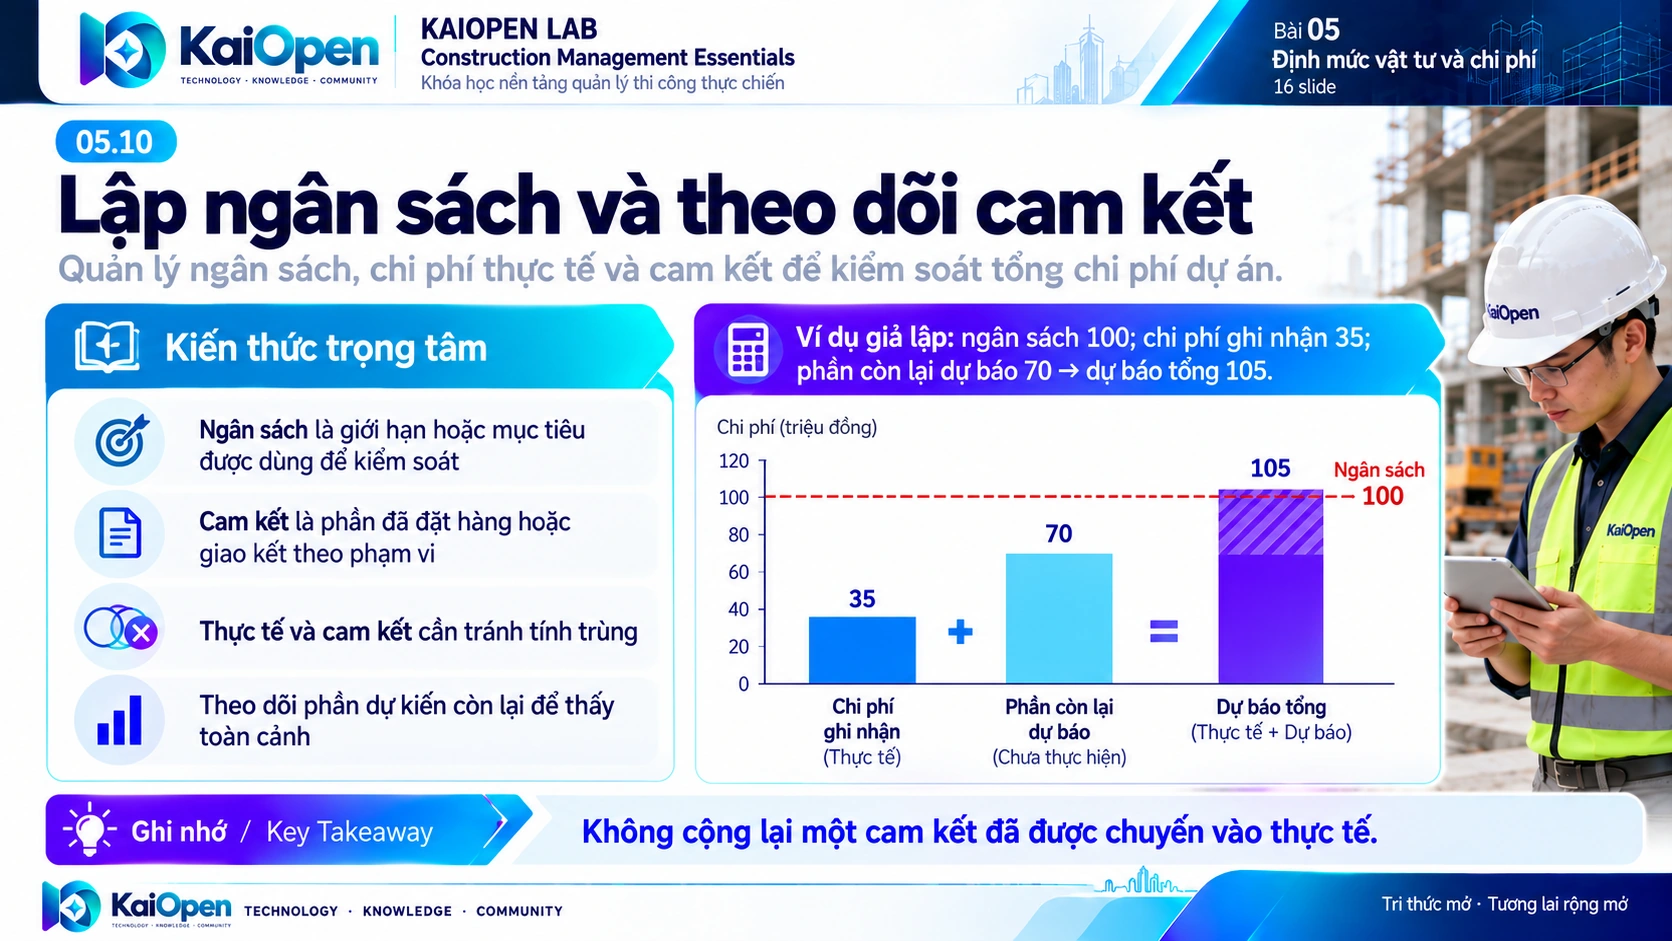
05.10 · Lập ngân sách và theo dõi cam kết
05.10 · Lập ngân sách và theo dõi cam kết · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Ngân sách là giới hạn hoặc mục tiêu được dùng để kiểm soát
  • Cam kết là phần đã đặt hàng hoặc giao kết theo phạm vi
  • Thực tế và cam kết cần tránh tính trùng
  • Theo dõi phần dự kiến còn lại để thấy toàn cảnh

Ví dụ giả lập: ngân sách 100; chi phí ghi nhận 35; phần còn lại dự báo 70 → dự báo tổng 105.

Ghi nhớ: Không cộng lại một cam kết đã được chuyển vào thực tế.

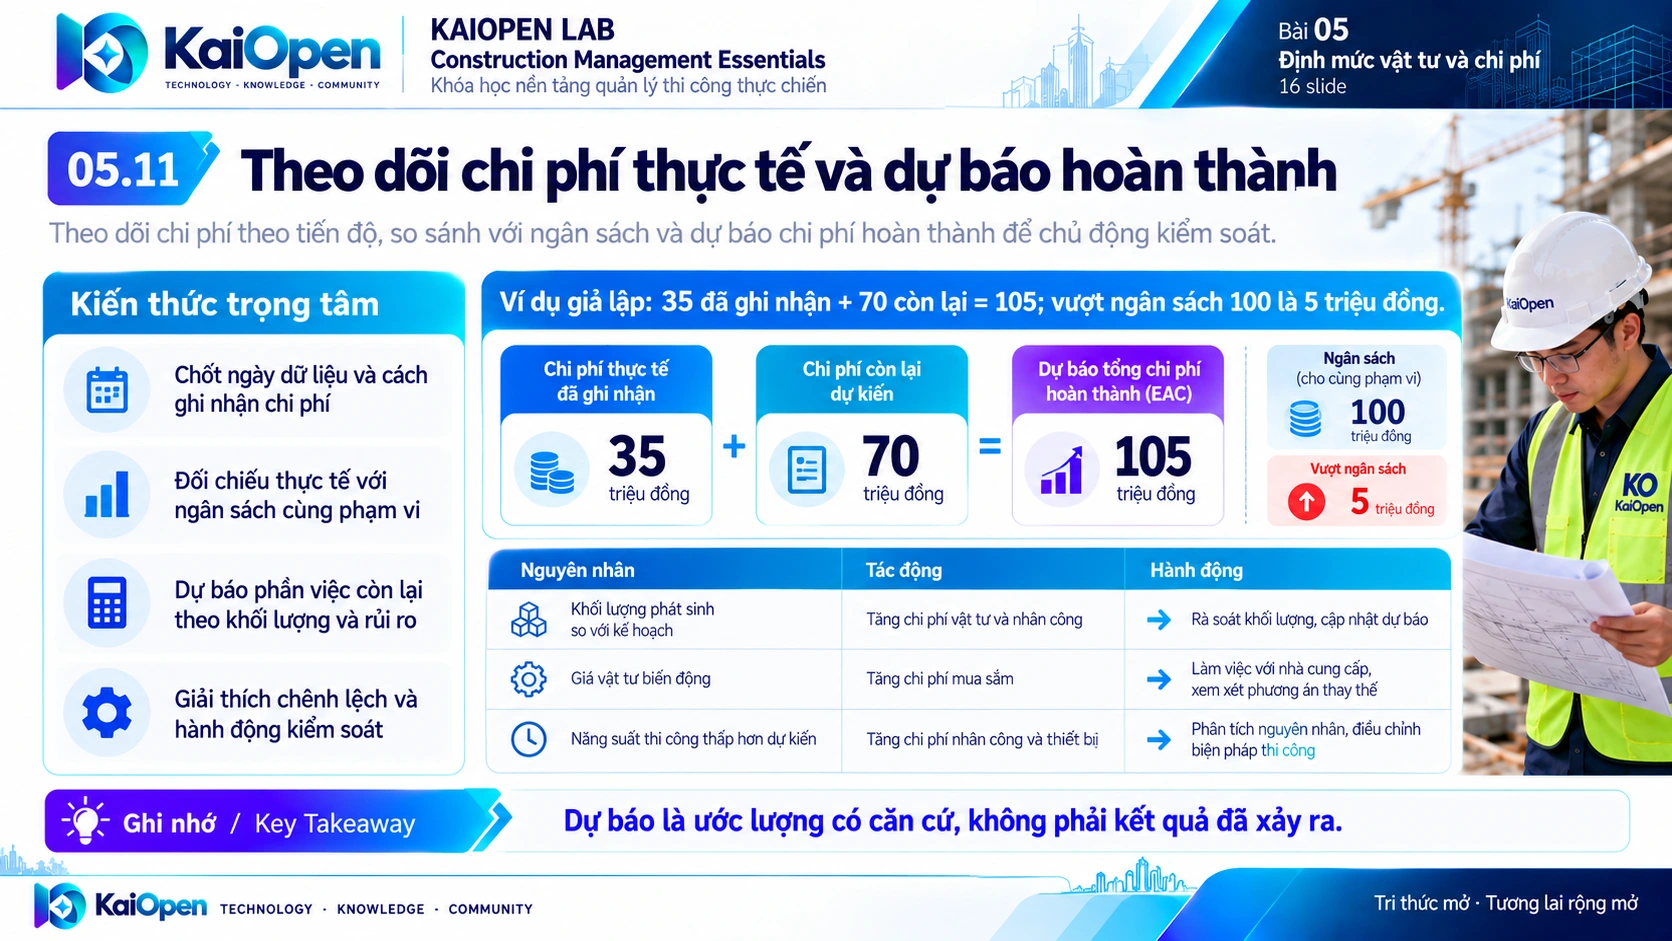
05.11 · Theo dõi chi phí thực tế và dự báo hoàn thành
05.11 · Theo dõi chi phí thực tế và dự báo hoàn thành · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Chốt ngày dữ liệu và cách ghi nhận chi phí
  • Đối chiếu thực tế với ngân sách cùng phạm vi
  • Dự báo phần việc còn lại theo khối lượng và rủi ro
  • Giải thích chênh lệch và hành động kiểm soát

Ví dụ giả lập: 35 đã ghi nhận + 70 còn lại = 105; vượt ngân sách 100 là 5 triệu đồng.

Ghi nhớ: Dự báo là ước lượng có căn cứ, không phải kết quả đã xảy ra.

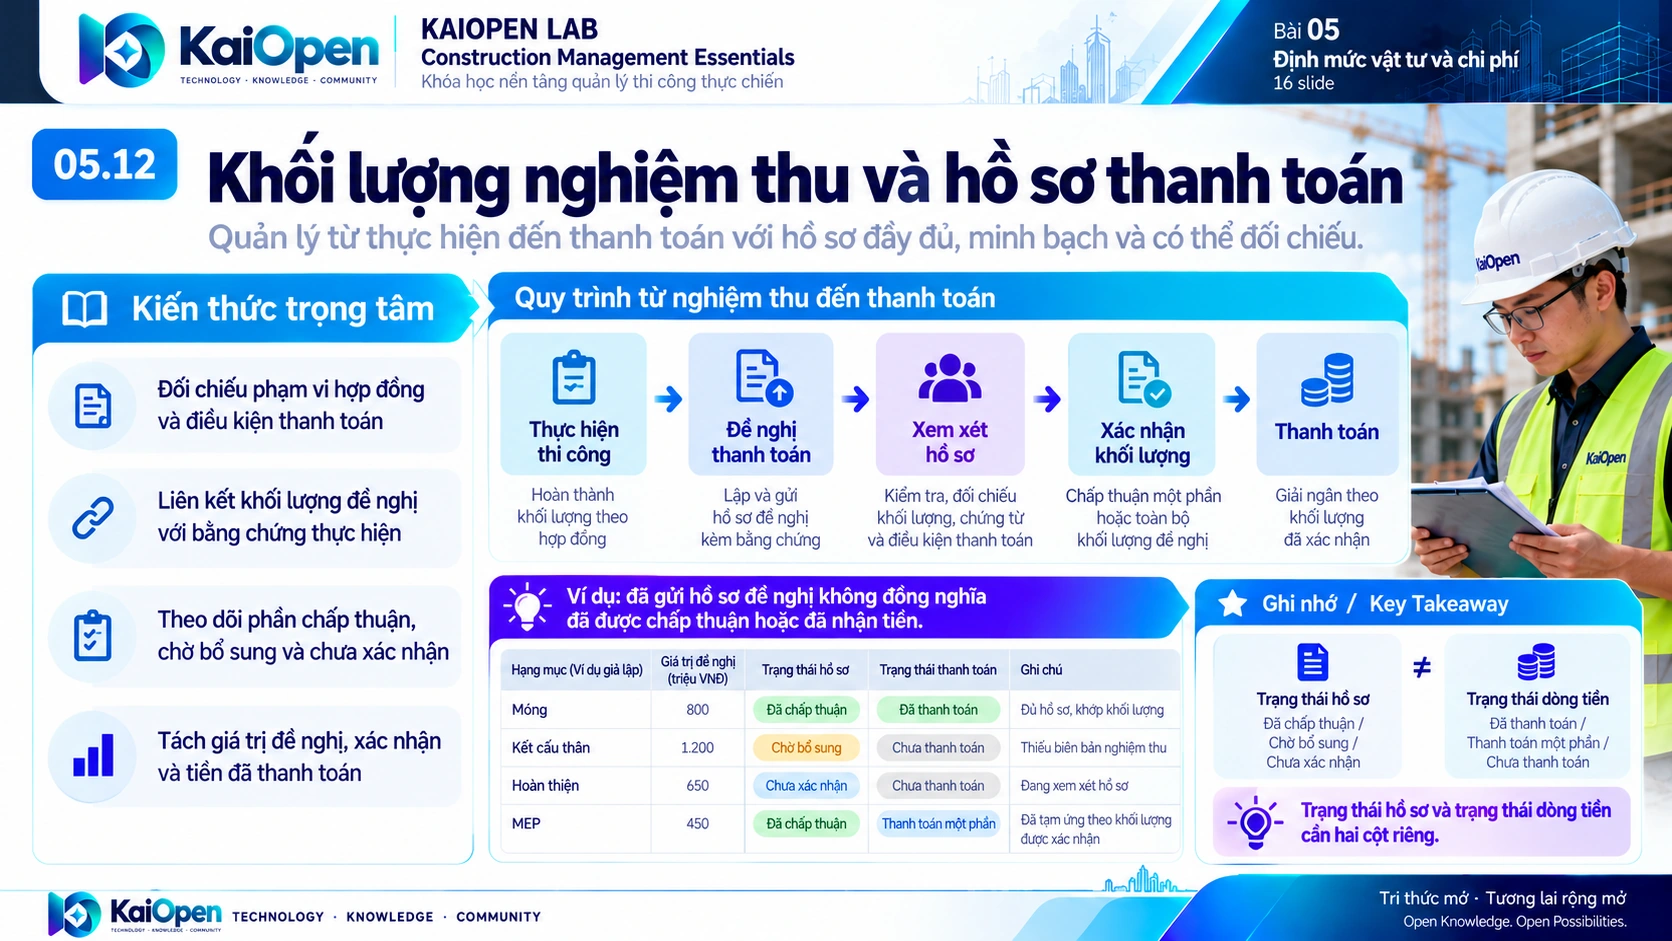
05.12 · Khối lượng nghiệm thu và hồ sơ thanh toán
05.12 · Khối lượng nghiệm thu và hồ sơ thanh toán · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Đối chiếu phạm vi hợp đồng và điều kiện thanh toán
  • Liên kết khối lượng đề nghị với bằng chứng thực hiện
  • Theo dõi phần chấp thuận, chờ bổ sung và chưa xác nhận
  • Tách giá trị đề nghị, xác nhận và tiền đã thanh toán

Ví dụ: đã gửi hồ sơ đề nghị không đồng nghĩa đã được chấp thuận hoặc đã nhận tiền.

Ghi nhớ: Trạng thái hồ sơ và trạng thái dòng tiền cần hai cột riêng.

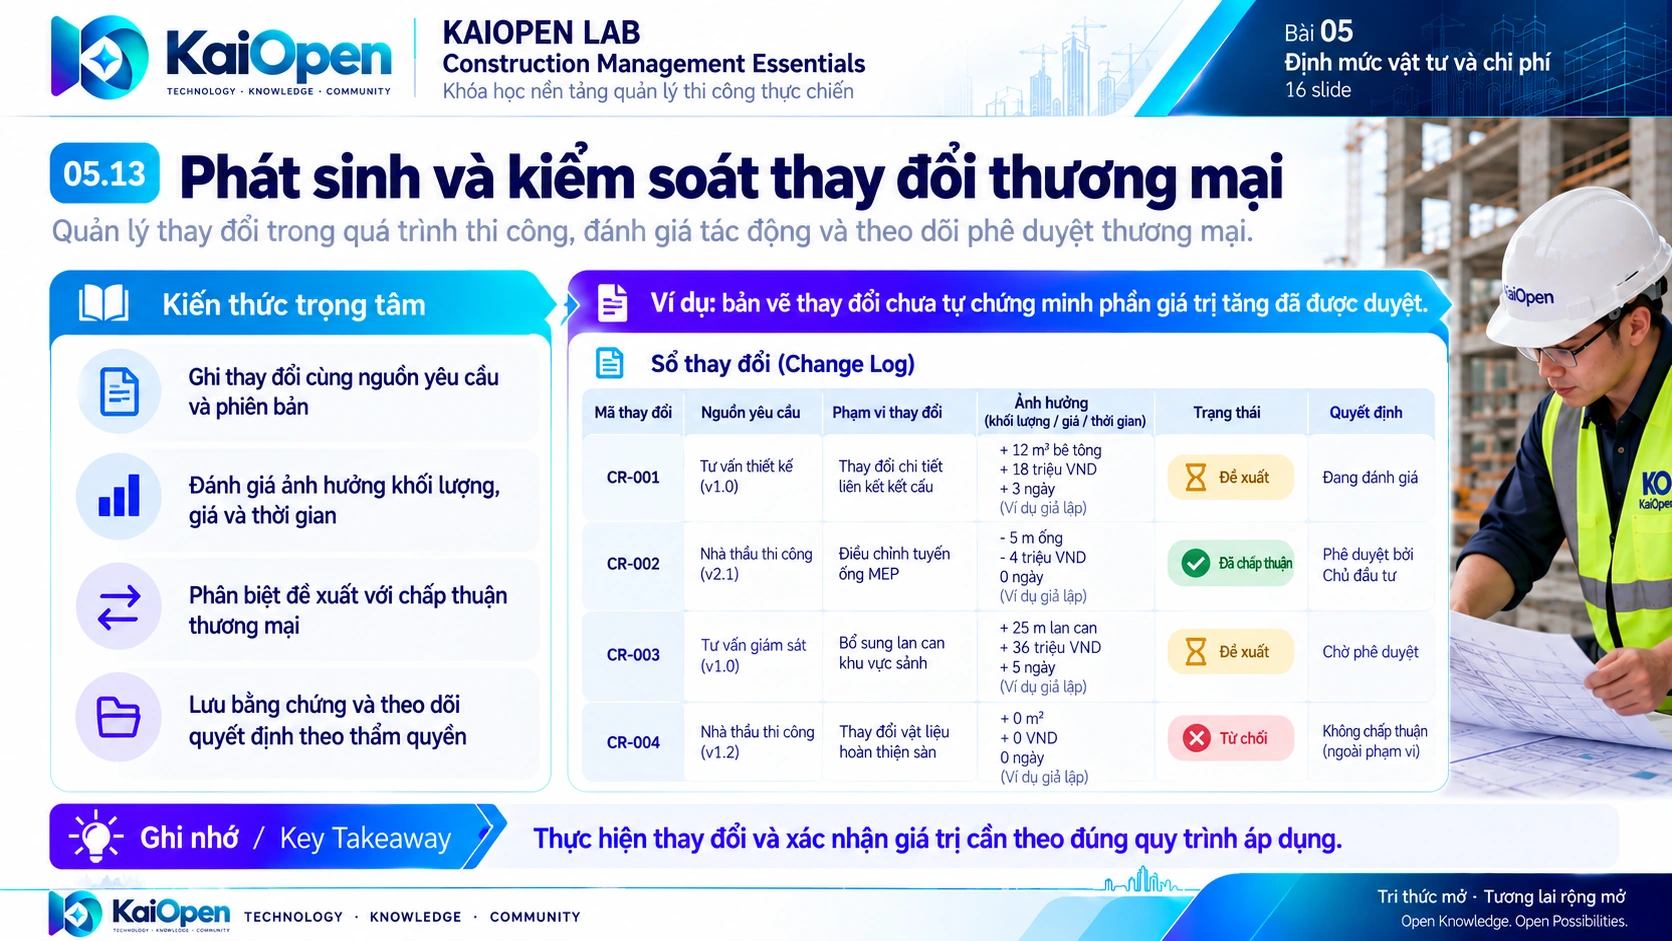
05.13 · Phát sinh và kiểm soát thay đổi thương mại
05.13 · Phát sinh và kiểm soát thay đổi thương mại · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
  • Ghi thay đổi cùng nguồn yêu cầu và phiên bản
  • Đánh giá ảnh hưởng khối lượng, giá và thời gian
  • Phân biệt đề xuất với chấp thuận thương mại
  • Lưu bằng chứng và theo dõi quyết định theo thẩm quyền

Ví dụ: bản vẽ thay đổi chưa tự chứng minh phần giá trị tăng đã được duyệt.

Ghi nhớ: Thực hiện thay đổi và xác nhận giá trị cần theo đúng quy trình áp dụng.

05.14 · Tình huống chi phí vượt ngân sách
05.14 · Tình huống chi phí vượt ngân sách · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
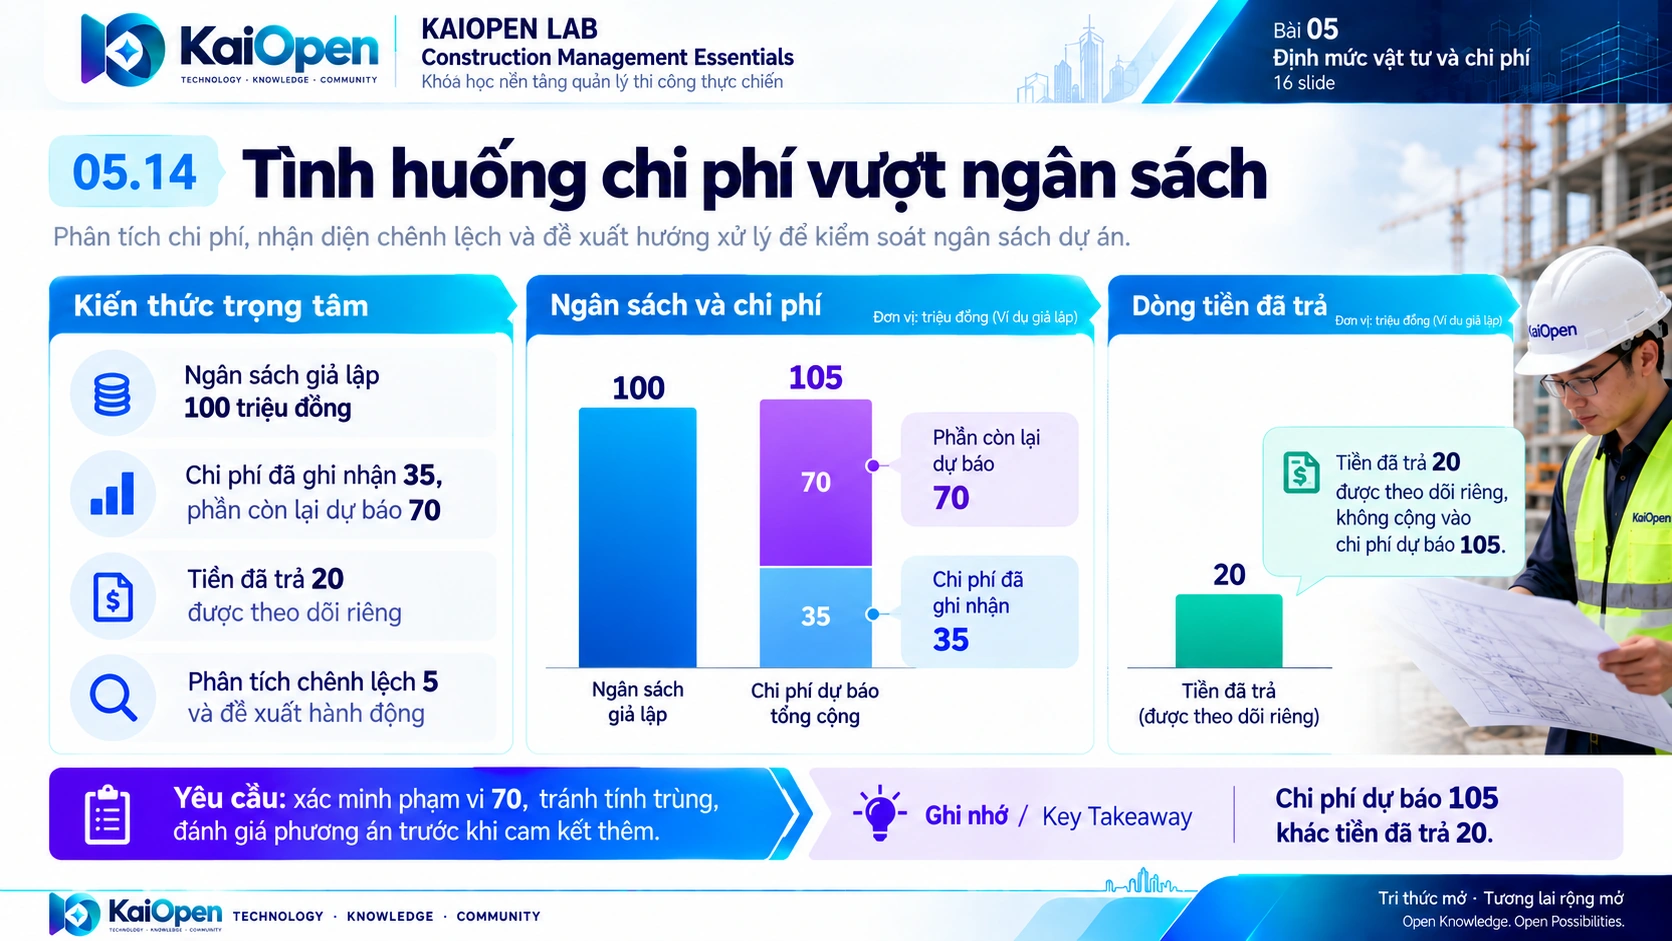
  • Ngân sách giả lập 100 triệu đồng
  • Chi phí đã ghi nhận 35, phần còn lại dự báo 70
  • Tiền đã trả 20 được theo dõi riêng
  • Phân tích chênh lệch 5 và đề xuất hành động

Yêu cầu: xác minh phạm vi 70, tránh tính trùng, đánh giá phương án trước khi cam kết thêm.

Ghi nhớ: Chi phí dự báo 105 khác tiền đã trả 20.

05.15 · Bài thực hành bảng kiểm soát chi phí
05.15 · Bài thực hành bảng kiểm soát chi phí · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
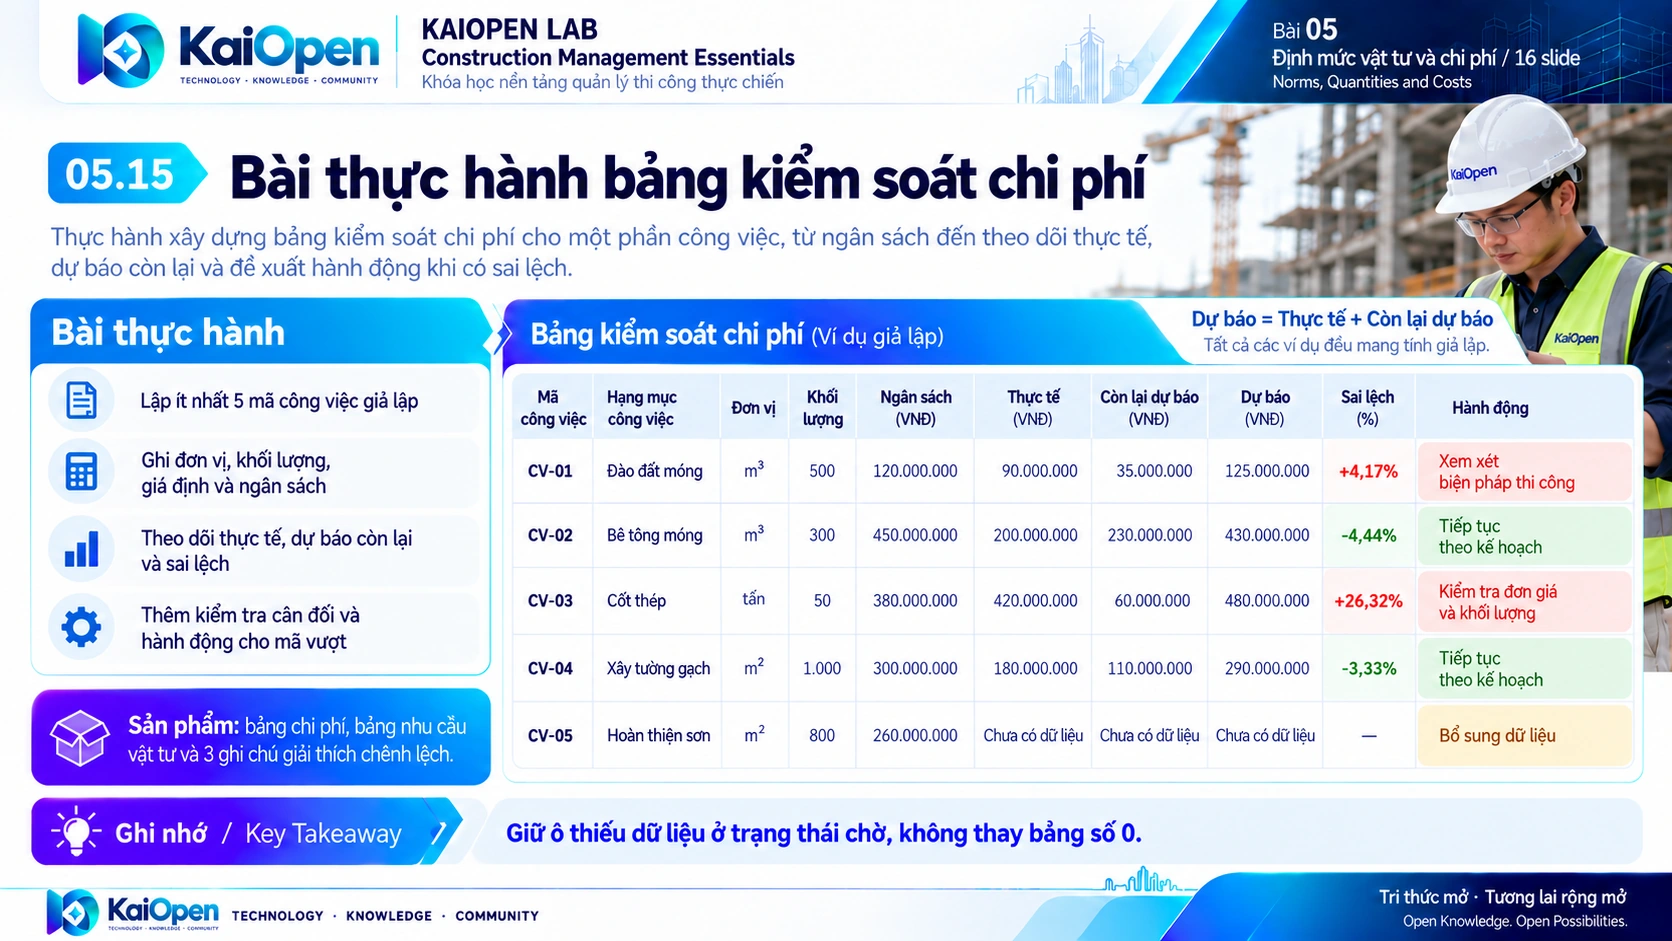
  • Lập ít nhất 5 mã công việc giả lập
  • Ghi đơn vị, khối lượng, giả định và ngân sách
  • Theo dõi thực tế, dự báo còn lại và sai lệch
  • Thêm kiểm tra cân đối và hành động cho mã vượt

Sản phẩm: bảng chi phí, bảng nhu cầu vật tư và 3 ghi chú giải thích chênh lệch.

Ghi nhớ: Giữ ô thiếu dữ liệu ở trạng thái chờ, không thay bằng số 0.

05.16 · Đánh giá sản phẩm và tổng kết Bài 05
05.16 · Đánh giá sản phẩm và tổng kết Bài 05 · Mở ảnh lớn ↗
Đọc nội dung chính bằng chữ
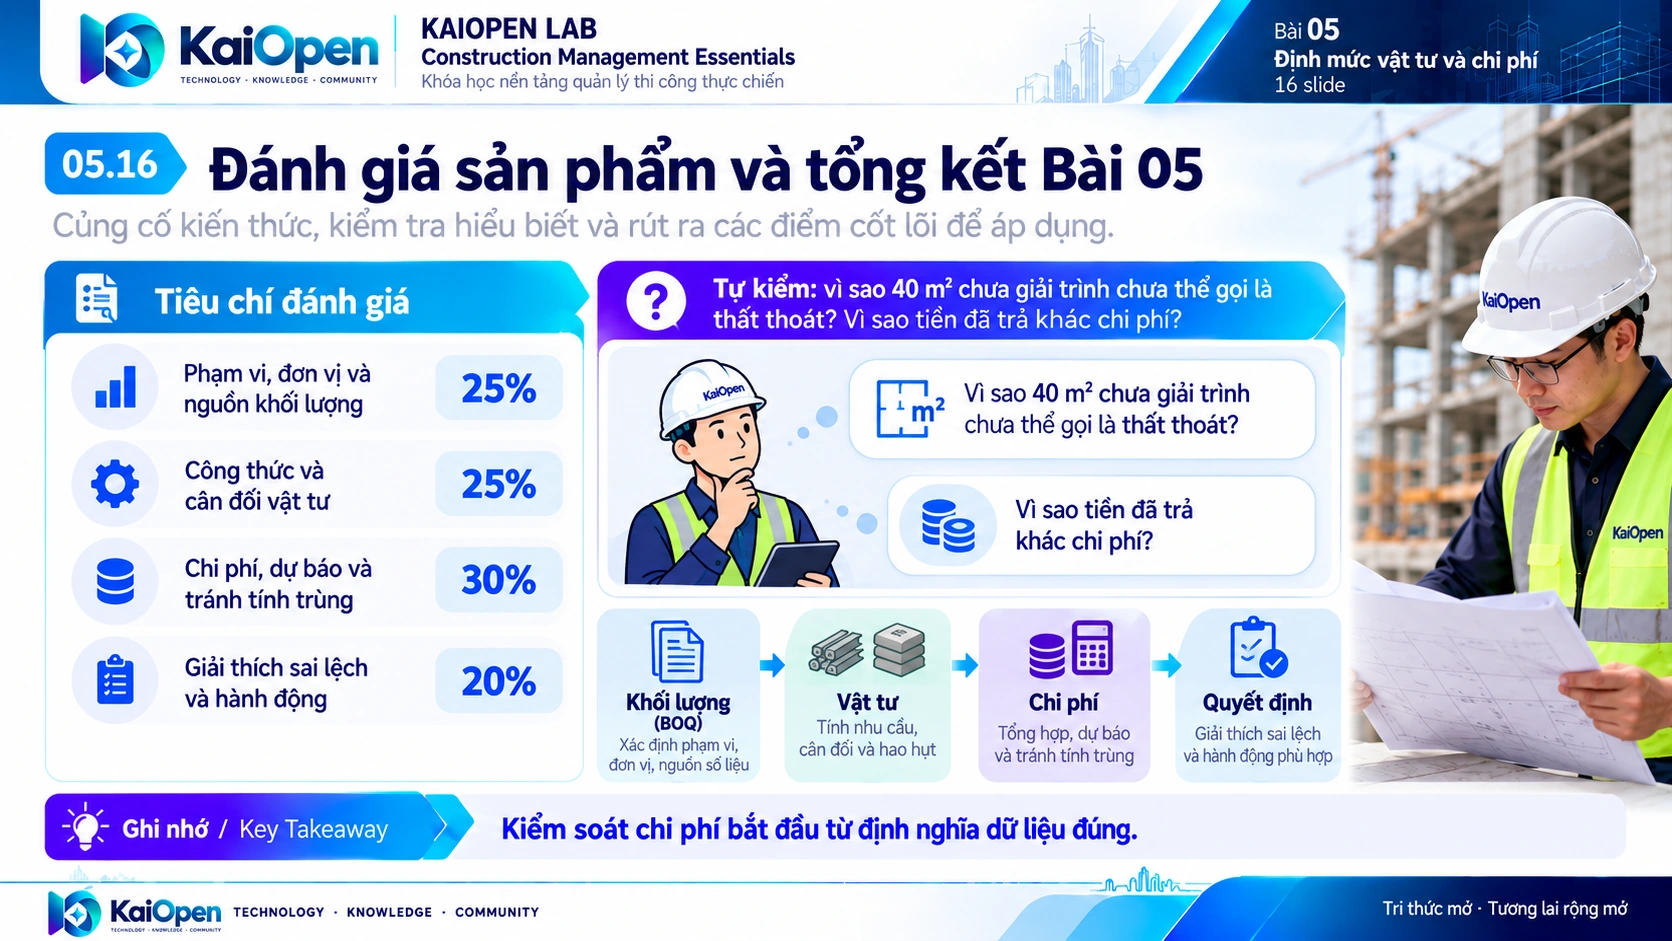
  • Phạm vi, đơn vị và nguồn khối lượng: 25%
  • Công thức và cân đối vật tư: 25%
  • Chi phí, dự báo và tránh tính trùng: 30%
  • Giải thích sai lệch và hành động: 20%

Tự kiểm: vì sao 40 m² chưa giải trình chưa thể gọi là thất thoát? Vì sao tiền đã trả khác chi phí?

Ghi nhớ: Kiểm soát chi phí bắt đầu từ định nghĩa dữ liệu đúng.

LÀM ĐỂ HIỂU

Bài thực hành

  1. Lập ít nhất 5 mã công việc giả lập, có phạm vi, đơn vị, khối lượng và giả định.
  2. Tính nhu cầu thuần 100 đơn vị, cộng 5% trên lượng thuần thành 105; đây chỉ là giả định bài tập.
  3. Đối chiếu nhập 1000 m² = lắp 850 + tồn kho 80 + tổ đội giữ 30 + chưa giải trình 40.
  4. Dùng ngân sách 100 triệu, thực tế 35, còn lại dự báo 70: tổng dự báo 105, vượt 5; theo dõi tiền trả 20 riêng.

Sản phẩm cần có: Bảng nhu cầu vật tư, bảng kiểm soát chi phí và 3 ghi chú giải trình.

Tiêu chí tự đánh giá

Rubric tự đánh giá · Tổng 100 điểm
Tiêu chíĐiểm tối đa
Phạm vi, đơn vị và nguồn khối lượng25
Công thức và cân đối vật tư25
Chi phí, dự báo và tránh tính trùng30
Giải thích sai lệch và hành động20

Tự cho điểm theo bằng chứng trong sản phẩm; ghi phần còn thiếu và việc cần sửa. Đây là tiêu chí tự học.

Biểu mẫu và ví dụ

Tệp CSV UTF-8 mở được bằng Excel hoặc nhập vào Google Sheets. Tải mẫu để tự làm, mở ví dụ để hiểu cách ghi dữ liệu.

Các ô thiếu dữ liệu cần giữ rõ trạng thái chờ xác minh. Có thể thêm cột theo phạm vi bài tập.

Câu hỏi tự kiểm

40 m² chưa giải trình có phải thất thoát? Có cộng tiền trả 20 vào dự báo 105 không?

Chưa đủ căn cứ kết luận thất thoát; cần xác minh. Không cộng 20 vào 105 vì tiền đã trả là dòng tiền theo dõi riêng.

Ghi chú của bạn

Ghi chú lưu trên trình duyệt này, không đồng bộ tài khoản.